
A hitel rekordot dönt, a bizalom zuhan, a fogyasztás hátrál – de vajon mi-történik ezek mögött a folyamatok mögött? Ebben a cikkben részletesen megvizsgáljuk, pontosan mi-torténik a gazdasági háttérben.
Kulcsszavak: Románia gazdasága, fogyasztási hitel, fogyasztói bizalom, háztartási fogyasztás, PIB 2026, gazdasági anomália, MONACO, brAInformatics
A hitelállomány csúcson van. A fogyasztói bizalom 24 pontot esett. A háztartások fogyasztása visszahúzza a gazdaságot. Ez a három adat együtt nem fellendülést, hanem súlyos belső ellentmondást jelez.
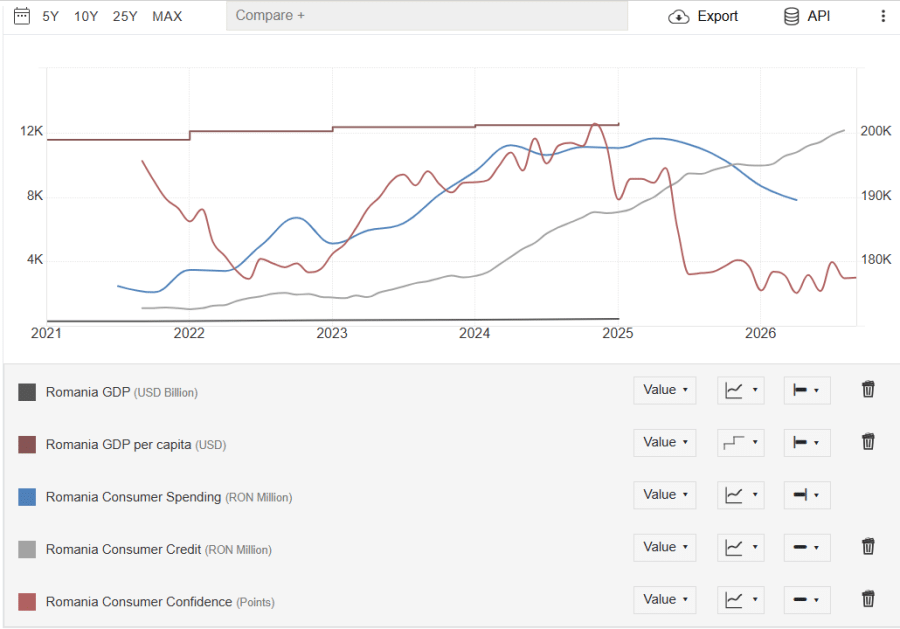
Nézd meg a három görbét egymás mellett. A fogyasztási hitel állománya folyamatosan kapaszkodik felfelé, és 2026 augusztusában új csúcsra ér. A fogyasztói bizalom 2024 vége óta meredeken lefordul, majd alacsony szinten marad. A fogyasztás görbéje 2025-ben tetőzik, utána visszaesik.

Ha csak a hitelt néznénk, mondhatnánk: a háztartások költenek, tehát a gazdaság mozog. Ha csak a fogyasztást néznénk, azt mondhatnánk: a kereslet gyengül. Ha csak a bizalmat, akkor a jövővel kapcsolatos várakozásokról beszélnénk. A három együtt viszont sokkal élesebb kérdést tesz fel: miért nő rekordra a lakossági hitelállomány éppen akkor, amikor az emberek egyre kevésbé bíznak a gazdasági kilátásokban, és a fogyasztás már nem tartja fenn a növekedést?
Ez az együttállás anomália. Nem azért, mert a hitelállomány emelkedése önmagában szokatlan volna, és nem is azért, mert egyetlen mutató bizonyítaná az okot. Az anomália a mutatók szétválásában van: a finanszírozás nő, miközben a bizalom és a reálfogyasztás gyengül. Ez nem természetes képe egy egészséges, belső keresletből táplálkozó fellendülésnek. Aggasztó, mert a hitelrekord itt nem jár együtt erősebb fogyasztással és javuló bizalommal.
A hitel rekordja nem a jólét rekordja
A Trading Economics által közölt román jegybanki adatsor szerint a fogyasztási hitelállomány 2026 augusztusában 87,922 milliárd lejre emelkedett. Júliusban 87,027 milliárd lej volt. Egyetlen hónap alatt tehát 895 millió lejjel, mintegy 1,03 százalékkal nőtt az állomány. Ez az adatsor 2007-es kezdete óta mért legmagasabb érték.
Fontos a szó: állomány. Ez nem azt jelenti, hogy augusztusban ennyi új hitelt vettek fel. A mutató a fennálló fogyasztási hitelek teljes értékét összesíti: az új folyósítások hozzáadódnak, a törlesztések csökkentik, az árfolyam- és egyéb statisztikai hatások is módosíthatják. A havi 1,03 százalékos emelkedés ezért a nettó állomány változását írja le, nem az új hitelfelvételek teljes összegét.
Ettől még az irány és a szint beszédes. A teljes hitelállomány történelmi csúcson áll, nem egy átmeneti visszapattanásról van szó. A fogyasztási hitel 2007 januárjában 22,243 milliárd lej volt; a mostani érték ennek közel négyszerese. Ez nominális összevetés: nem korrigálja az inflációt, a jövedelmek vagy a népesség változását, így önmagában nem mondja meg, hogy az egy főre jutó vagy reálértelemben vett adósságteher hányszorosára nőtt. Azt viszont egyértelműen megmutatja, hogy a román gazdaság történetében még soha nem volt ekkora a fennálló fogyasztási hitel összege lejben mérve.
Egy hitelállomány-rekordot könnyű a háztartások erejének jeleként ünnepelni. A hitelfelvétel azonban nem azonos a vásárlóerővel, és még kevésbé az anyagi biztonsággal. A hitel kiadást tesz lehetővé ma, visszafizetési kötelezettséget pedig holnapra hoz létre. Hogy ez egy adott gazdasági helyzetben beruházás, kényelmi döntés vagy pénzügyi szorítás, azt a hitelösszeg önmagában nem árulja el.
A döntő ellenőrző kérdés az, hogy a rekordhitel mellett mi történik a fogyasztással és a bizalommal. Romániában mindkettő gyengül. Így a hiteladatot nem lehet tisztán optimista történetként olvasni.
A bizalom nem egyszerűen alacsony: összeomlott egy év alatt
A fogyasztói bizalmi mutató 2024 novemberében −8,4 ponton állt. 2026 szeptemberére −32,5 pontra süllyedt. Ez 24,1 pontos romlás. A legmeredekebb fordulat 2025 közepén következett be: májusról júniusra −15,5-ről −25,1 pontra, majd júliusra −32,1 pontra esett. Azóta az index mélyen negatív tartományban ingadozik.
Az index szeptemberben ugyan 0,1 ponttal jobb lett az augusztusi −32,6-nál. Ez alig észrevehető havi elmozdulás, és nem fordítja meg a hosszabb trendet. A 2001 óta mért átlag −18,28 pont. A szeptemberi érték ettől több mint 14 ponttal marad el.
A bizalmi mutató felmérés: a háztartások gazdasági helyzetéről és várakozásairól adott válaszokat összegzi. Nem azt jelenti, hogy minden román fogyasztó ugyanígy gondolkodik. Nem méri közvetlenül a jövedelmet, a megtakarítást vagy a hitelképességet. Arra viszont alkalmas, hogy jelezze, az emberek összességében mennyire látnak kedvező irányt.
A 24,1 pontos esés ezért nem egyetlen rossz hónap zaja. A grafikon egy fordulatot mutat: 2024 végén a bizalmi mutató még −10 pont körül volt, 2025 nyarára −30 pont alá zuhant, és 2026 szeptemberében is ott maradt. A hitel eközben nem húzódott vissza. Ez a kereszteződés a cikk legfontosabb jelzése: a háztartások egyre borúlátóbbak, miközben a fennálló hitelállomány egyre magasabb.
A fogyasztás már nem viszi előre a gazdaságot
A fogyasztói kiadások Trading Economics-idősora 2025 második negyedévében érte el a 199,100 milliárd lejes csúcsot. 2026 második negyedévében 189,520 milliárd lejre esett. Ez 9,580 milliárd lejjel, vagyis nagyjából 4,81 százalékkal alacsonyabb érték egy év alatt. Az előző negyedévhez képest a csökkenés mintegy 1,13 százalék.
Ezek a Trading Economics grafikonján szereplő lejben kifejezett negyedéves értékek. Az értéksor önmagában nem azonos a reálfogyasztás változásával, mert az árak hatását is figyelembe kell venni. A reálgazdasági képet az INS nemzeti számlái teszik egyértelműbbé: 2026 második negyedévében a háztartások végső fogyasztási kiadásának volumene 3,1 százalékkal csökkent 2025 azonos negyedévéhez képest. A visszaesés 1,9 százalékponttal mérsékelte a PIB változását.
Ugyanebben a negyedévben Románia PIB-je reálértéken nem változott az első negyedévhez képest, a tavalyi második negyedévhez képest pedig 1,9 százalékkal alacsonyabb volt a szezonálisan kiigazított adatok szerint. 2026 első félévében a gazdaság teljesítménye 1,6 százalékkal maradt el az előző év azonos időszakától a kiigazított soron.
Ez már nem pusztán hangulatromlás. A bizalom esése mellé tényleges fogyasztási visszaesés társul, és a PIB-adatokban is látszik a gyengülés. Az országos fogyasztás nem egyszerűen lassabban nő: az INS volumenszámítása szerint a háztartások 2026 második negyedévében kevesebb árut és szolgáltatást fogyasztottak, mint egy évvel korábban.
A kétféle fogyasztási adatot nem szabad összekeverni. A 189,520 milliárd lej a Trading Economics által közölt értéksor egyik negyedéves szintje; a −3,1 százalék az INS által közölt, árhatástól megtisztított változás az előző év azonos negyedévéhez képest. Más kérdésre felelnek, de ugyanabba az irányba mutatnak: a fogyasztás gyengül.
Miért riasztó együtt ez a három jel?
A hitel, a bizalom és a fogyasztás külön-külön is fontos. A döntő kép azonban a kapcsolatukban áll össze:
- A fogyasztási hitelállomány elérte az adatsor történelmi csúcsát.
- A fogyasztói bizalom 2024 novemberétől 2026 szeptemberéig 24,1 pontot zuhant.
- A háztartások reálfogyasztása 2026 második negyedévében 3,1 százalékkal csökkent éves összevetésben.
- A PIB ugyanebben a negyedévben 1,9 százalékkal volt alacsonyabb az előző év azonos időszakánál a szezonálisan kiigazított adatok szerint.
Ebből nem következik, hogy minden hitel megélhetési hitel, hogy a lakosság eladósodása okozta a fogyasztáscsökkenést, vagy hogy minden háztartás pénzügyi helyzete romlik. Ezekhez a következtetésekhez a jelenlegi adatsorok nem adnak elegendő információt.
Ami viszont közvetlenül következik: a rekordmagas hitelállomány nem hozott magával erősödő bizalmat vagy fogyasztást. A hitel és a gazdasági aktivitás közötti megszokottan feltételezett kapcsolat most nem látszik. A hitel magas, a belső kereslet gyenge. Ez a mérhető ellentmondás az anomália.
Miért aggasztó? Mert a hitelállomány a jövőbeni visszafizetési kötelezettségek felhalmozódását is jelenti, a fogyasztás pedig a gazdaság jelentős keresleti forrása. Ha a gazdaság háztartási oldala visszahúzódik, az közvetlenül fékezi a vállalkozások bevételét és a PIB-t. A hitel növekedése önmagában nem ellensúlyozza ezt, ha a fogyasztás ennek ellenére csökken.
Ráadásul az árak nyomása sem tűnt el. Az éves infláció 2026 szeptemberében 6,61 százalékra nőtt az augusztusi 6,17 százalékról. Ez az árak éves változásának üteme: nem jelenti azt, hogy minden termék ugyanannyival drágult, és nem mondja meg, mekkora terhet visel egy konkrét háztartás. Azt viszont jelzi, hogy a fogyasztás visszaesése nem egy általános árcsökkenés közegében történt.
Együtt tehát nem az látszik, hogy a hitel rekordja felhajtja a fogyasztást, és a fogyasztás húzza a gazdaságot. A számok más sorrendet rajzolnak: a hitelállomány tovább nő, de a bizalom és a fogyasztás nem követi. A fogyasztói bizalom már jóval a reálfogyasztás visszaesése előtt zuhanni kezdett; 2025 második felére tartósan −30 pont körüli szintre került. A PIB második negyedévi visszaesése ennek a gazdasági képnek a keményebb, termelési oldalon is mérhető párja.
Ezért a „rekordhitel = erős kereslet” olvasat hibás. A rekord egy állomány nagyságát írja le. A keresletet a fogyasztási volumen mutatja. A várakozásokat a bizalmi index. Most az első rekordmagas, a másik kettő pedig gyenge vagy csökkenő. Egyik adatot sem szabad a másik helyére tenni.
Mit észlel a MONACO?
A MONACO a Managerial and Organisational Analysis for Corporate Decision Intelligence rövidítése. A brAInformatics szervezeti döntésintelligencia-rendszere. A MONACO AI közgazdasági, szociológiai és pszichológiai adatokat olvas és értelmez matematikai képletek segítségével. Nem egyetlen számot néz elszigetelten, hanem azt vizsgálja, milyen kapcsolat rajzolódik ki a mutatók között, hogyan változnak együtt, és hol fordulnak egymással ellentétes irányba.
A romániai adatsoroknál a MONACO által felismerhető minta egyszerűen leírható:
hitelállomány: rekordmagas és tovább nő
fogyasztói bizalom: 24,1 pontos visszaesés
háztartási reálfogyasztás: −3,1 százalék év/év
PIB: −1,9 százalék év/év, kiigazított soron
Az anomália nem abból születik, hogy egy képlet kijelenti: „a román háztartások bajban vannak”. Ilyet ebből a négy adatból nem lehet tisztességesen kijelenteni. Az anomália az adatok irányai közötti ellentmondás: a hitelállomány emelkedik, de a fogyasztói bizalom mélyen negatív, a reálfogyasztás és a PIB pedig visszaesik.
A MONACO a változásokat külön-külön is számszerűsíti. A havi hitelállomány-változás képlete: (87 922,25 − 87 027,20) / 87 027,20 × 100 = +1,03%. A bizalom elmozdulása 2024 novembere és 2026 szeptembere között: −32,5 − (−8,4) = −24,1 pont. A nominális fogyasztási értéksor változása a 2025-ös csúcstól 2026 második negyedévéig: (189 520 − 199 099,9) / 199 099,9 × 100 = −4,81%. Ezek külön mértékek és időtávok; az értelmezésük nem az összeadásukból, hanem az ellentétes irányú változások felismeréséből következik.
A MONACO értéke itt a mintafelismerés és az értelmezés. Képes azonosítani, melyik idősor rekord, melyik trend fordult le, hogyan változik a két időszak vagy változó közötti különbség, és milyen egymásnak feszülő jelzésekből áll össze a kockázati kép. A matematikai képlet nem dísz a szöveg mellett: ez teszi ellenőrizhetővé, hogy a következtetés valóban az adatokból született-e.
A rendszer nem helyettesíti az adatforrást, és nem tölti ki a hiányokat képzelettel. A hitelállomány, a bizalmi mutató, a fogyasztás és a PIB eltérő időszakokra, eltérő fogalmakra vonatkoznak; a MONACO feladata az eltérések feltárása és a helyes összevetés. A következtetés ereje abban van, hogy pontosan kimondja, mi látszik, és nem állít többet annál.
A brAInformatics három terméke
A brAInformatics annak a rendszernek a gyűjtőneve, amely adatokat, elemzést és döntéstámogatást kapcsol össze. Három termék tartozik hozzá, három külön feladatra.
A codeX-ReadR személyes termék. Az egyéni felhasználó számára készült termék a brAInformatics rendszerében.
A Metamorphosis szervezetfejlesztésre szolgál. Cégek számára készült: a szervezeti működés és a változás megértését, valamint a fejlesztési irányok kijelölését támogatja.
A MONACO a szervezeti döntésintelligencia-rendszer. Közgazdasági, szociológiai és pszichológiai adatokat értelmez matematikai modellekkel, hogy a vezetők ne elszigetelt mutatókból, hanem az összefüggésekből hozzanak döntést.
A három termék nem ugyanannak az eszköznek három neve. codeX-ReadR személyes termékként, Metamorphosis szervezetfejlesztési megoldásként, MONACO pedig szervezeti döntésintelligenciaként kapja a saját szerepét.
A következtetés, amelyet nem érdemes elsimítani
Románia hitelállománya rekordmagas. A fogyasztói bizalom 2024 vége óta 24,1 ponttal romlott. A háztartások reálfogyasztása egy év alatt 3,1 százalékkal csökkent, a PIB pedig a második negyedévben 1,9 százalékkal maradt el az előző év azonos negyedévétől a kiigazított adatok szerint.
Ez nem pusztán „óvatos fogyasztókról” szóló hangulati történet. Az adatok a kereslet tényleges gyengülését és a bizalom tartós visszaesését mutatják, miközben a hitelállomány tovább emelkedik. A hitelrekord nem oldotta fel a gyengeséget; vele párhuzamosan épült fel. Ezért anomália, ezért aggasztó, és ezért nem szabad a hitel növekedését automatikusan jólétként vagy gazdasági lendületként eladni.
Ha érdekel, hogyan tárja fel a MONACO a hasonló, egymásnak ellentmondó gazdasági és szervezeti jelzéseket, ismerd meg a brAInformatics szervezeti döntésintelligencia-rendszerét.
Glosszárium
- PIB – Produto Interno Bruto: bruttó hazai termék (a nemzeti számlák román megnevezése).
- Consumer credit – fogyasztási hitel: a háztartási fogyasztáshoz kapcsolódó hitelek fennálló állománya; nem azonos az adott hónapban felvett új hitelek összegével.
- Consumer confidence – fogyasztói bizalom: felmérésből készülő mutató, amely a háztartások gazdasági helyzetről és kilátásokról adott válaszait összesíti.
- Consumer spending – fogyasztói kiadások: a háztartási fogyasztás negyedéves értéke; a nominális lejérték és az árhatástól megtisztított reálváltozás két eltérő mutató.
- MONACO – Managerial and Organisational Analysis for Corporate Decision Intelligence: vezetői és szervezeti elemzés vállalati döntésintelligenciához.
- AI – artificial intelligence: mesterséges intelligencia.
- INS – Institutul Național de Statistică: a román Országos Statisztikai Intézet.